Piyasa
ITMF调查:制造商产能利用率升至71%,欧洲处于-36点
TRTex
✦ AI 辅助编辑2026年10月7日 08:51
阅读 2 分钟
TRTex 摘要
在ITMF于2026年9月21日至29日进行的第40次全球纺织业调查中,全球商业状况改善至-23点,产能利用率升至71%。仅南亚(+13)和非洲(+9)处于正值;欧洲为-36点,东亚为-20点。
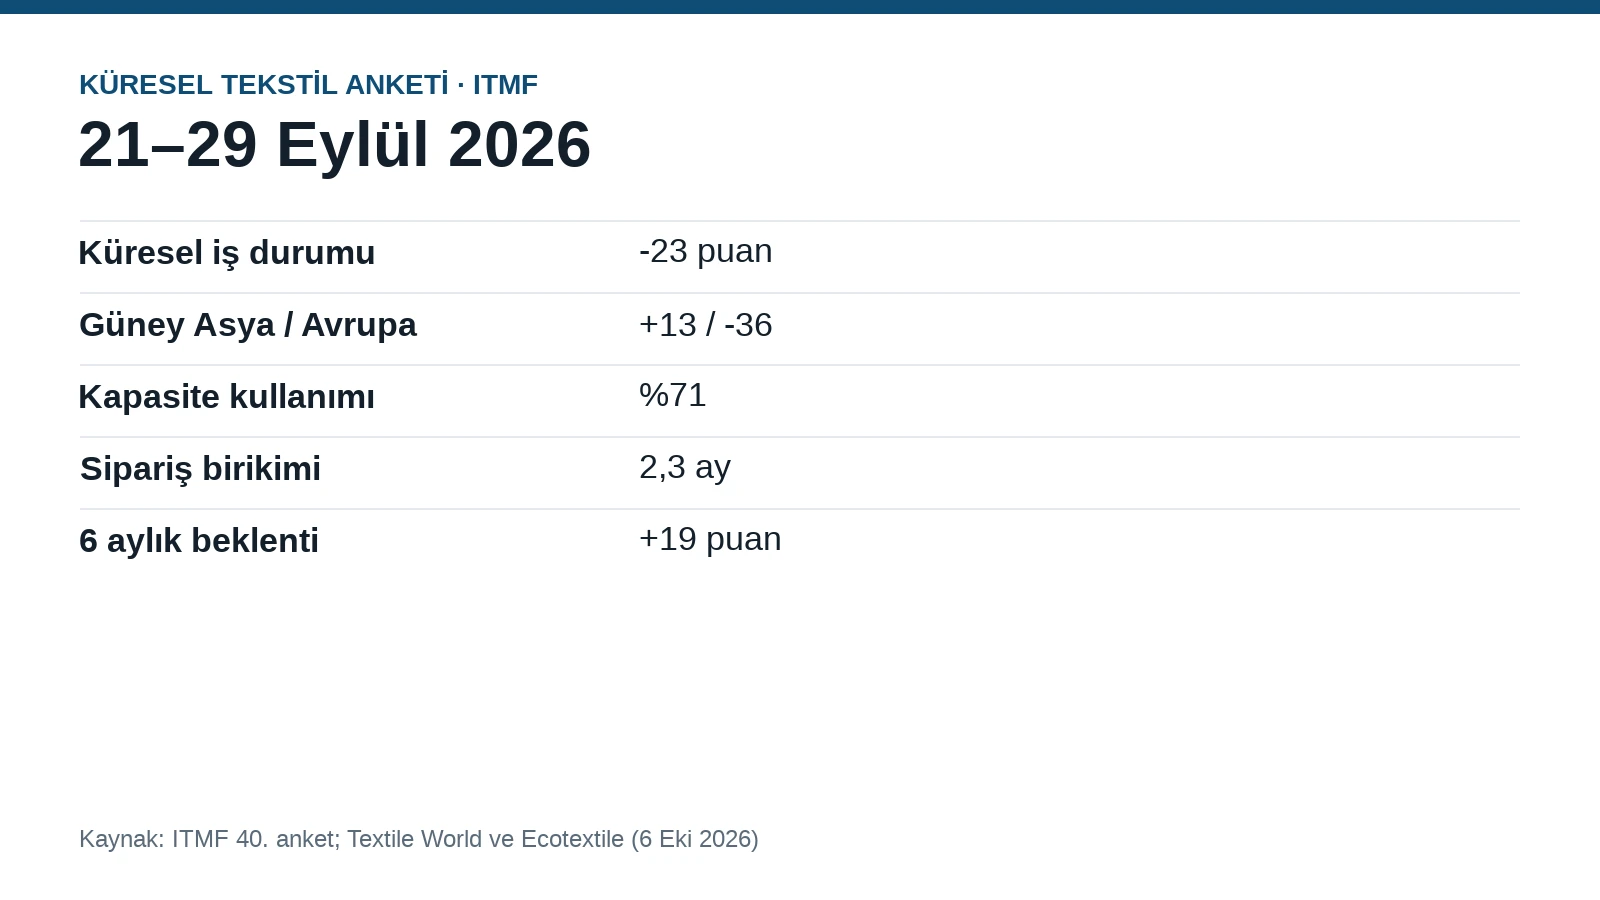
国际纺织制造商联合会(ITMF)于2026年10月6日发布了40. Küresel Tekstil Sanayii Anketi(第40次全球纺织业调查)的结果。根据2026年9月21日至29日进行的调查,全球商业状况略有改善,升至-23 puana(-23点);这明显高于2023年11月-46 puanlık dibin(-46点)的低谷。尽管如此,形势依然疲软;ITMF将这一局面描述为“高不确定性的新常态”。
Temel analiz
- Bölgeler: 仅南亚(+13)和非洲(+9)处于正值。东亚(-20)和东南亚(-6)态度悲观;最疲软的地区是欧洲(-36)、南美洲(-44)以及北美和中美洲(-56)。
- Değer zinciri: 纤维制造商(+17)是唯一呈正值的细分领域;纺纱厂为-33点,整理企业为-42点。纺织机械制造商(-35)受到企业避免投资的影响。
- Sipariş: 新订单量升至-24 puana(-24点),但依然疲软;南美洲处于-69的历史低点。订单取消率平均在%2(2%)左右。全球积压订单缩短至2,3 aya(2.3个月);自2023年中期以来一直保持在2-2.5个月的区间。
- Kapasite: 产能利用率升至%71'e(71%);高于2023年11月%68的历史低点,但明显低于2022年底前%80 üstü(80%以上)的水平。
- Beklenti ve kaygılar: 对未来6个月的预期改善至+19 puana(+19点),但%46的受访者预计不会发生变化。主要担忧是需求疲软(%56),其次是高原材料价格(%42)和能源价格(%41)。地缘政治担忧从7月的%46降至%36。
- ABD gümrük vergilerine yanıt: 企业最主要的应对措施是转向美国以外的市场(%29)、投资自动化生产和提高效率(%23)或承担增加的成本(%23)。
Neden önemli
窗帘、沙发布、床上用品和毛巾都是通过调查所衡量的纺纱、织造和整理环节生产出来的。调查显示,在这一链条中,整理(-42)和纺纱(-33)是最薄弱的环节,欧洲制造商(-36)的运营条件明显比其南亚竞争对手(+13)更为艰难。产能利用率维持在71%、积压订单维持在2.3个月,意味着工厂存在闲置产能:买方在交期和价格谈判中处于强势地位。而对原材料和能源担忧的上升则限制了价格向下调整的空间。
Üye ne yapabilir
- Avrupalı alıcı ve ithalatçı: 71%的产能利用率和2.3个月的积压订单为要求缩短交期提供了空间;在商讨2027年春季订单时,在同一次谈判中确定交期 and 价格。
- Perde, döşemelik ve nevresim üreticisi: 对原材料(42%)和能源(41%)的担忧有所增加;缩短报价有效期,或增加与原材料价格挂钩的价格条款。
- ABD'ye satan ihracatçı: 29%的受访企业正在转向美国以外的市场;考虑到欧洲和其他市场的竞争将会加剧,请重新评估您的价格表和展会日程。
Kaynaklar: Textile World,2026年10月6日 · Ecotextile News,2026年10月6日 · ITMF新闻稿
📊 B2B商机简报
相关行业Piyasa
相关地区TR
商机类型供应
紧迫性中
商机说明
在ITMF于2026年9月21日至29日进行的第40次全球纺织业调查中,全球商业状况改善至-23点,产能利用率升至71%。仅南亚(+13)和非洲(+9)处于正值;欧洲为-36点,东亚为-20点。
分享与导出文章