纺纱企业面临利润挤压挑战:纤维原料成本上涨给织造行业带来严峻考验

受棉花大宗商品价格上涨与激烈市场竞争的双重挤压,纺纱企业利润空间大幅收窄,纷纷转向混纺纱线以平抑生产成本。
原材料价格波动自上而下冲击纺织全产业链
近期全球大宗商品市场的剧烈震荡,使得纺纱与织造行业承受了巨大的成本传导压力。棉花期货行情的快速冲高,引发了一场自上游纤维采购、中游纺纱加捻直至下游织造印染的成本传导风暴。对于制造商而言,最具挑战性的问题在于难以将上涨的原料成本顺畅向下游客户转移:长期供货协议与高度饱和的市场竞争严重削弱了终端价格的向上弹性。
棉花作为全球范围内使用最广泛的天然纺织纤维,其现货与期货价格高度依赖美国、印度、中国和巴西等主要产棉国的气候条件、种植面积规划以及出口关税政策。这种多元变量叠加使得原材料价格预测难度加大,进一步增加了纺纱厂的库存管理与风险对冲难度。
纺织混纺配方迎来结构性调整
面对原料成本上涨的现实压力,纺织企业最迅速、最普遍的应对策略便是优化调整纤维混纺配方。市场对棉粘胶混纺及再生涤棉纱线的需求激增了40%,与此同时,纯棉面料在现货交易中则享有更高的溢价空间。这两种趋势形成了鲜明的互补互促机制:对混纺面料需求的上升反过来凸显了高支纯棉制品的稀缺属性,稳固了其在高端家纺领域的定位。
粘胶和莫代尔等再生纤维素纤维在吸湿透气和亲肤悬垂度方面与棉花极为相似,且价格波动更为平稳。而再生涤纶(rPET)在兼具成本竞争优势的同时,更契合国际品牌的环保低碳叙事。特别是对于面向欧洲市场出口的家纺制造商而言,含有rPET成分的纱线在满足欧盟环境产品声明(EPD)认证要求方面展现出显著优势。
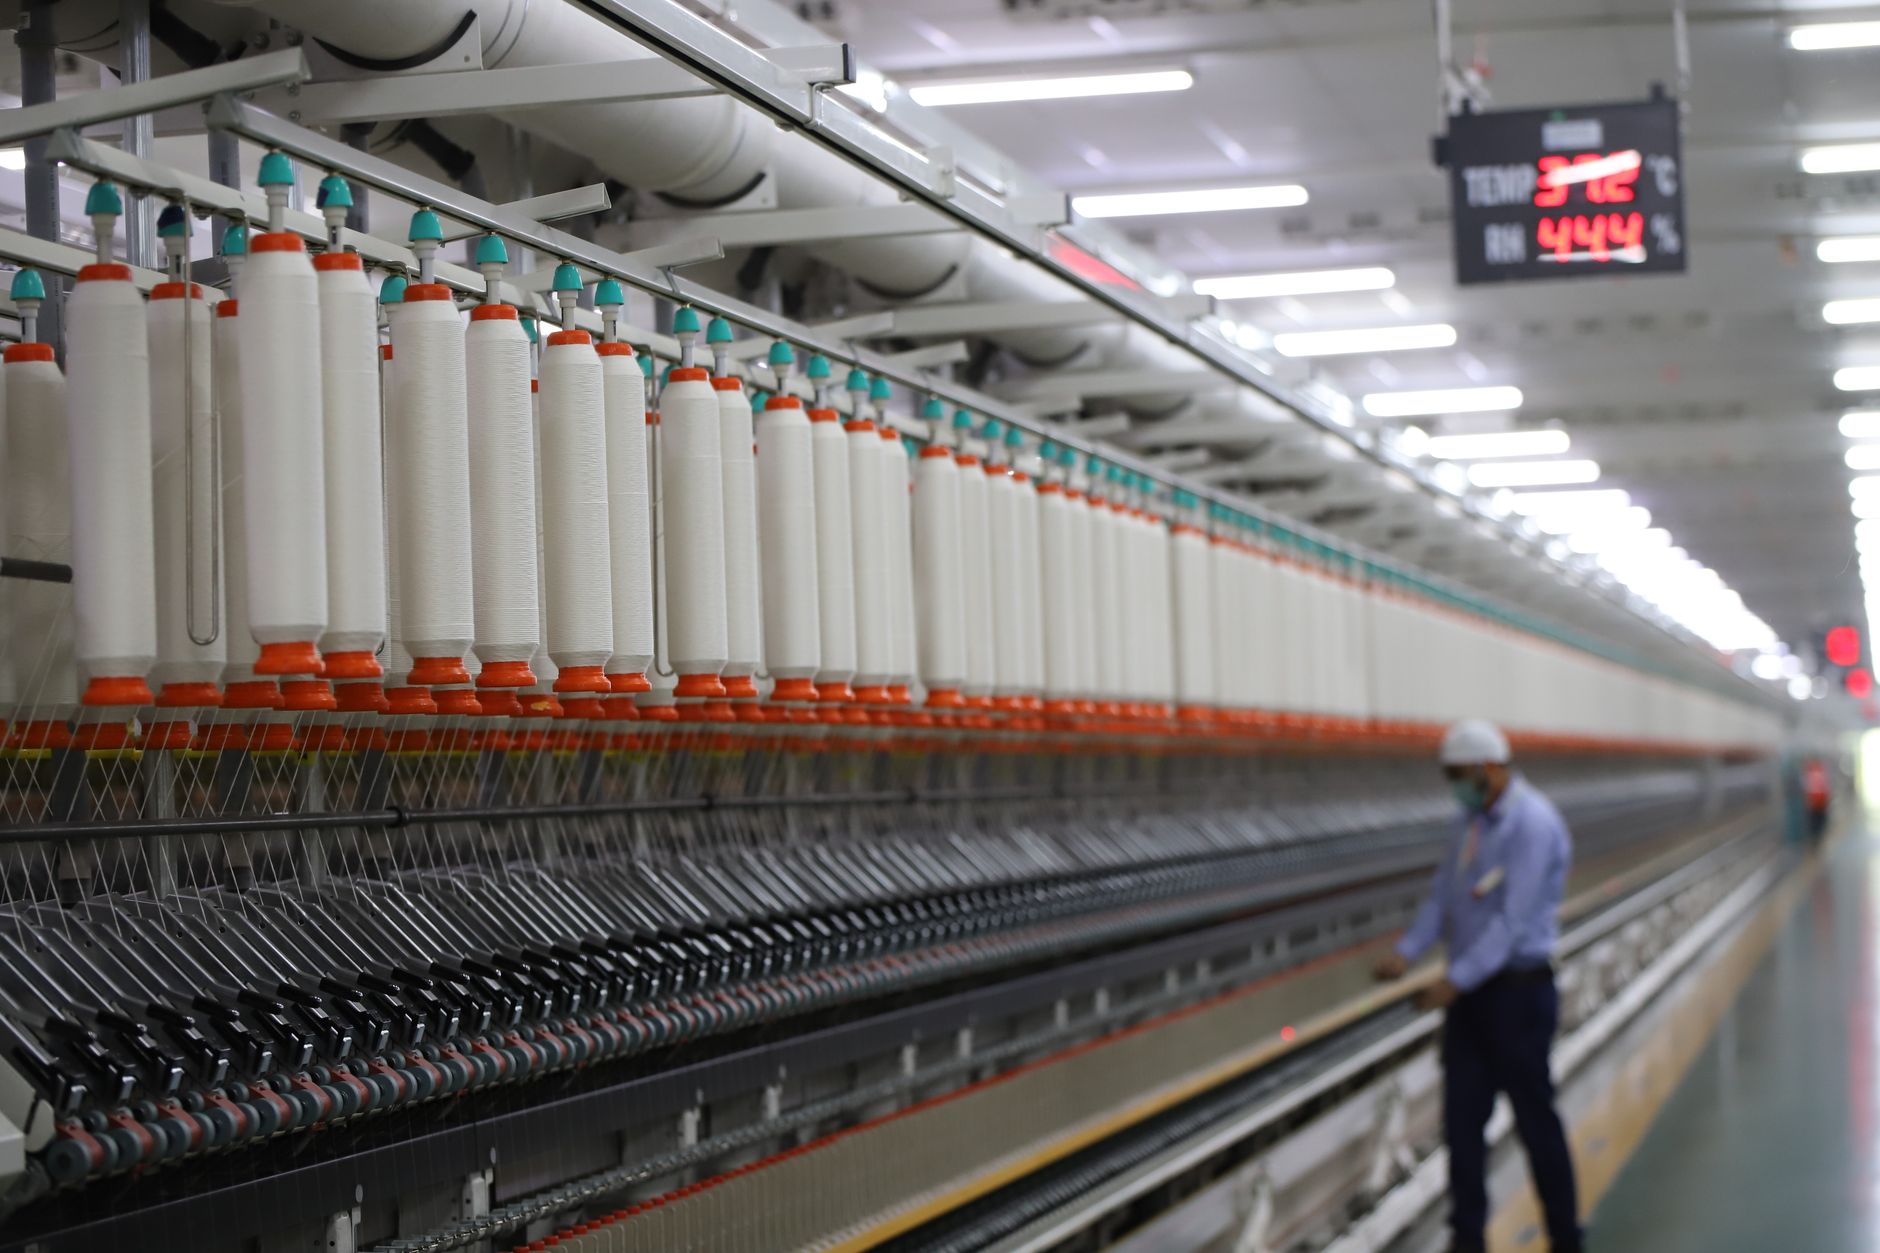 *图片来源:RAJESH KUMAR VERMA (Pexels) — 工业织造车间内的混纺纤维与成品筒纱*
全产业链垂直一体化工厂彰显竞争优势
多位纺织行业资深分析师指出,在当前的原材料波动周期中,受冲击最小的企业往往是涵盖原料采购、纺纱加捻、织造整理全产业链的垂直一体化工厂。全产业链企业能够在不同生产环节之间统筹平摊原材料成本,更合理地调动库存缓冲区,并拥有更强大的供应链议价权。相比之下,仅从事单一纺纱或单一坯布代工的专门化企业,其抗风险能力和利润承受度明显处于弱势。
对于广大中小微纺织企业而言,组建区域性集采联合体或依托数字化大宗原料采购平台,是获取规模化采购价格优势的破局良策。尽管欧洲部分纺织产业集群已成功践行这一协作模式,但在土耳其纺织重镇,集采模式的深化普及仍具备广阔的拓展空间。
市场动态与科学的价格风险管理
在大中型纺织企业中,运用棉花期货与期权合约进行大宗风险管理已逐步常态化。基于大宗商品金融工具的套期保值(Hedging)策略,已成为外向型纺纱织造企业资金管理不可或缺的组成部分。然而对于中小型企业而言,受制于保证金占用与专业风控人才的匮乏,涉足此类衍生品工具依然存在较高门槛。
在面料织造企业端,在商业合同中加入原材料价格联动调价条款,已成为抵御利润侵蚀的核心防线。土耳其家纺出口企业在与欧洲大型家居零售商建立长期战略伙伴关系时,已广泛推行此类基于原材料指数的动态合同。
产业链B2B参与者的战略窗口期
当前的产业格局对于纺织全链条上的各个主体而言,既是严峻的成本考验,也是难得的市场重塑机遇。对于纱线厂商而言,丰富产品矩阵、深耕高技术附加值的差异化混纺技术,是将成本压力转化为产品溢价的最优路径。对于织造工厂而言,与多元化纤维供应商建立长期战略框架协议,能为企业平抑棉花价格波动提供坚实屏障。
对于品牌采购商与大型零售终端而言,当前阶段正是优化供应链结构、锁定优质制造产能的战略窗口期。与具备技术实力的上游工厂探索透明化的成本共担机制,不仅能牢固锁定货源供应安全,也将有力维系终端价格的长期稳定。
受棉花大宗商品价格上涨与激烈市场竞争的双重挤压,纺纱企业利润空间大幅收窄,纷纷转向混纺纱线以平抑生产成本。