Спад спроса на текстиль в Европе и влияние стоимости энергоносителей: новые балансы для турецкого сектора
Сокращение объемов европейских заказов и высокие цены на энергоносители вынуждают турецких производителей домашнего текстиля и штор пересматривать стратегии в пользу диверсификации рынков и роста эффективности.
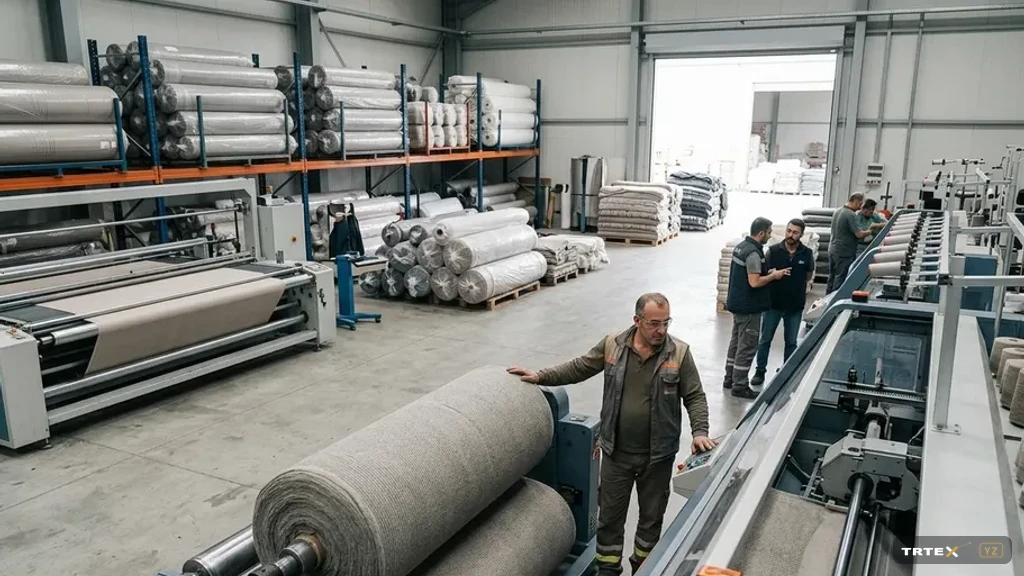
Турецкий сектор домашнего текстиля, штор и мебельной обивки столкнулся с выраженным сокращением объема заказов из стран Европы. Экономическая стагнация и высокая инфляция в европейских государствах привели к снижению покупательской способности населения, что вызвало падение объема экспортных заказов для турецких фабрик примерно на 20–30 %. С учетом экспортной направленности отрасли данная ситуация требует незамедлительной выработки новых антикризисных решений.
Одновременно со снижением спроса в Европе рост тарифов на энергоносители в Турции оказывает серьезное давление на себестоимость продукции. Подорожание природного газа и электроэнергии увеличивает накладные расходы предприятий и снижает норму прибыли. Это двойное давление подталкивает отраслевые компании к оптимизации цеховых издержек и поиску альтернативных географических направлений экспорта.
Глубокий анализ сокращения спроса на европейских потребительских рынках
Государства Европейского Союза традиционно выступают главным и наиболее емким рынком сбыта для турецких интерьерных тканей и шторных полотен. Однако в последние месяцы ключевые страны-импортеры, такие как Германия, Франция и Великобритания, продемонстрировали заметное снижение объема закупок. Инфляционное давление в еврозоне вынуждает потребителей сокращать расходы на товары длительного пользования, включая мебель, домашний текстиль и элементы декора. В частности, импорт текстильной продукции в Германию в минувшем квартале снизился приблизительно на 15 %.
Сбои в цепочках поставок и волатильность фрахтовых ставок дополнительно усугубляют ситуацию. Нестабильность морских перевозок увеличивает сроки доставки и удорожает транспортировку, частично нивелируя логистическое преимущество географической близости турецких фабрик к европейским заказчикам. Кроме того, накопление складских запасов в распределительных центрах Европы приводит к переносу новых поставок, что особенно болезненно сказывается на сезонных коллекциях.
В прежние годы непрерывный рост европейского рынка сформировал высокую зависимость турецких предприятий от поставок в ЕС. Текущие реалии наглядно подтвердили риски монозависимости от одного региона. Отрасль вынуждена переходить к модели многовекторного экспорта для распределения рисков.
Влияние стоимости энергоносителей на конкурентоспособность и пути решения
Цены на промышленную электроэнергию и природный газ в Турции за последний год существенно выросли. Этот фактор напрямую отражается на себестоимости энергоемких этапов текстильного цикла. Процессы промывки, беления, крашения и термической фиксации требуют значительного расхода тепла и электричества; рост коммунальных тарифов ощутимо снижает маржинальность предприятий. Многие производители отмечают, что доля затрат на энергоресурсы в общей структуре фабричной себестоимости достигла 15–20 %.
- Инвестиции в энергоэффективность: Текстильные фабрики модернизируют станочный парк, внедряя оборудование с пониженным энергопотреблением и системы рекуперации тепла, что позволяет снизить себестоимость погонного метра ткани.
- Внедрение возобновляемых источников энергии: Установка солнечных фотоэлектрических панелей на кровлях фабрик становится стандартом для крупных комбинатов, защищая бизнес от колебаний тарифов на энергорынке.
- Диверсификация экспортных направлений: Выход на рынки за пределами Европы снижает риски локального спада спроса. Страны Ближнего Востока, Северной Африки, Северной Америки и динамичные рынки Азии выступают перспективными направлениями.
- Расширение ассортимента высокотехнологичным текстилем: Фокус на сложных функциональных тканях и сертифицированных экоматериалах позволяет уйти от лобовой ценовой конкуренции в сегменте базового текстиля.
Адаптация к новым условиям через экологические стандарты и цифровизацию
Требования европейского регламента Green Deal и растущее внимание потребителей к вопросам экологии повышают планку стандартов для текстильной отрасли. Для турецких фабрик это выступает важным фактором дифференциации. Экологически безопасные красители, вторично переработанные полимеры и наличие сертификатов OEKO-TEX и GOTS стали обязательным условием для заключения контрактов с европейскими сетями.
Цифровизация бизнес-процессов — еще один ключевой инструмент сохранения устойчивости. Профильные цифровые B2B-платформы, виртуальные шоурумы и инструменты 3D-моделирования штор в интерьере позволяют напрямую контактировать с зарубежными дизайнерами и байерами, минимизируя расходы на командировки. На уровне цеха цифровой мониторинг оборудования оптимизирует производственные графики и сводит к минимуму процент брака.
Прогноз развития и рекомендации для текстильных предприятий Турции
Сложившаяся конъюнктура стала серьезной проверкой на прочность для турецкого сектора портьерных и интерьерных тканей, одновременно стимулируя качественное технологическое обновление. Для сохранения конкурентоспособности фабрикам необходима оперативная гибкость и ориентация на инновации. Расширение географии продаж, снижение энергоемкости процессов и подтвержденная экосертификация станут фундаментом устойчивости.
Турецким производителям предстоит трансформироваться из поставщиков полуфабрикатов в разработчиков готовых дизайнерских решений с высокой добавленной стоимостью. Вложения в собственное R&D, создание зарегистрированных торговых марок и грамотное использование программ государственной экспортной поддержки укрепят позиции турецкого текстиля на мировой арене. Опираясь на развитую инфраструктуру и высокую культуру ткачества, отрасль успешно преодолеет текущий этап трансформации.