纱线制造商面临利润率挤压:纤维成本走高考验织造行业
受棉花价格上涨及激烈市场竞争影响,纱线生产商正承受利润率压力,纷纷转向混纺纱线以降低成本。
原材料波动自上而下挤压产业链
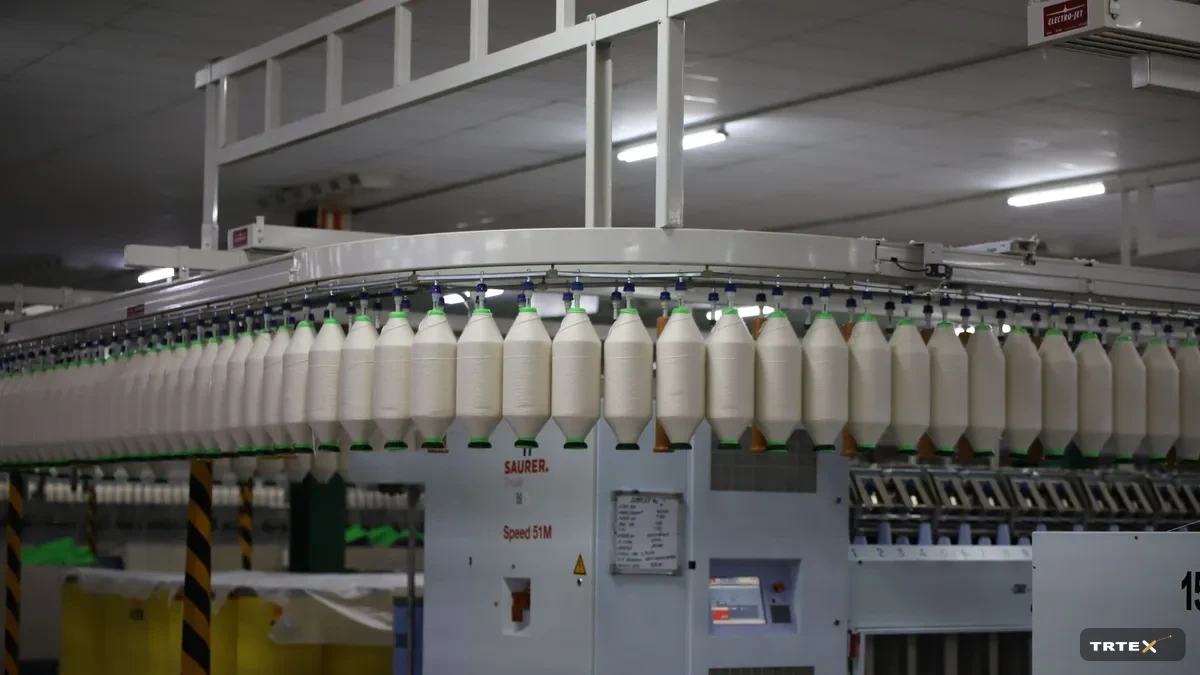
近期,纺纱与织造行业直接受到全球大宗商品市场剧烈波动的冲击。棉花期货合约价格的突然飙升,形成了一波从供应链第一环——纤维采购开始,传导至纺纱加捻工厂、再波及织造企业的成本压力浪潮。这一压力的核心痛点在于,生产商难以将上涨的成本向下游客户传导:长期采购合同与激烈的市场竞争严重限制了价格传导机制。
棉花虽然仍是全球使用最广泛的天然纺织纤维,但其价格直接受到美国、印度、中国和巴西等主要产棉国的天气状况、种植面积决策及出口政策的影响。这种多变量结构降低了价格的可预测性,使纺纱厂的原材料库存管理变得愈发复杂。
配棉与混纺配方的深度转型
面对成本压力,行业最迅速且普遍的反应是调整生产配方。棉粘混纺及再生涤纶混纺纱线的需求增长了40%,而纯棉面料则在市场上获得了显著的价格溢价。这两种趋势实际上相互强化:转向混纺纱线的需求增加,进一步凸显了纯棉产品的相对稀缺性,从而支撑了纯棉产品的高端化定位。
粘胶纤维和莫代尔等再生纤维素纤维,在提供与棉花相似的湿气管理与手感特性的同时,价格走势更为平稳。再生聚酯纤维(rPET)则无论在成本优势还是可持续性叙事方面,都正成为越来越具吸引力的替代选择。特别是对于向欧洲市场出口的制造商而言,含有rPET成分的纱线在环境产品声明(EPD)合规要求下愈发凸显价值。
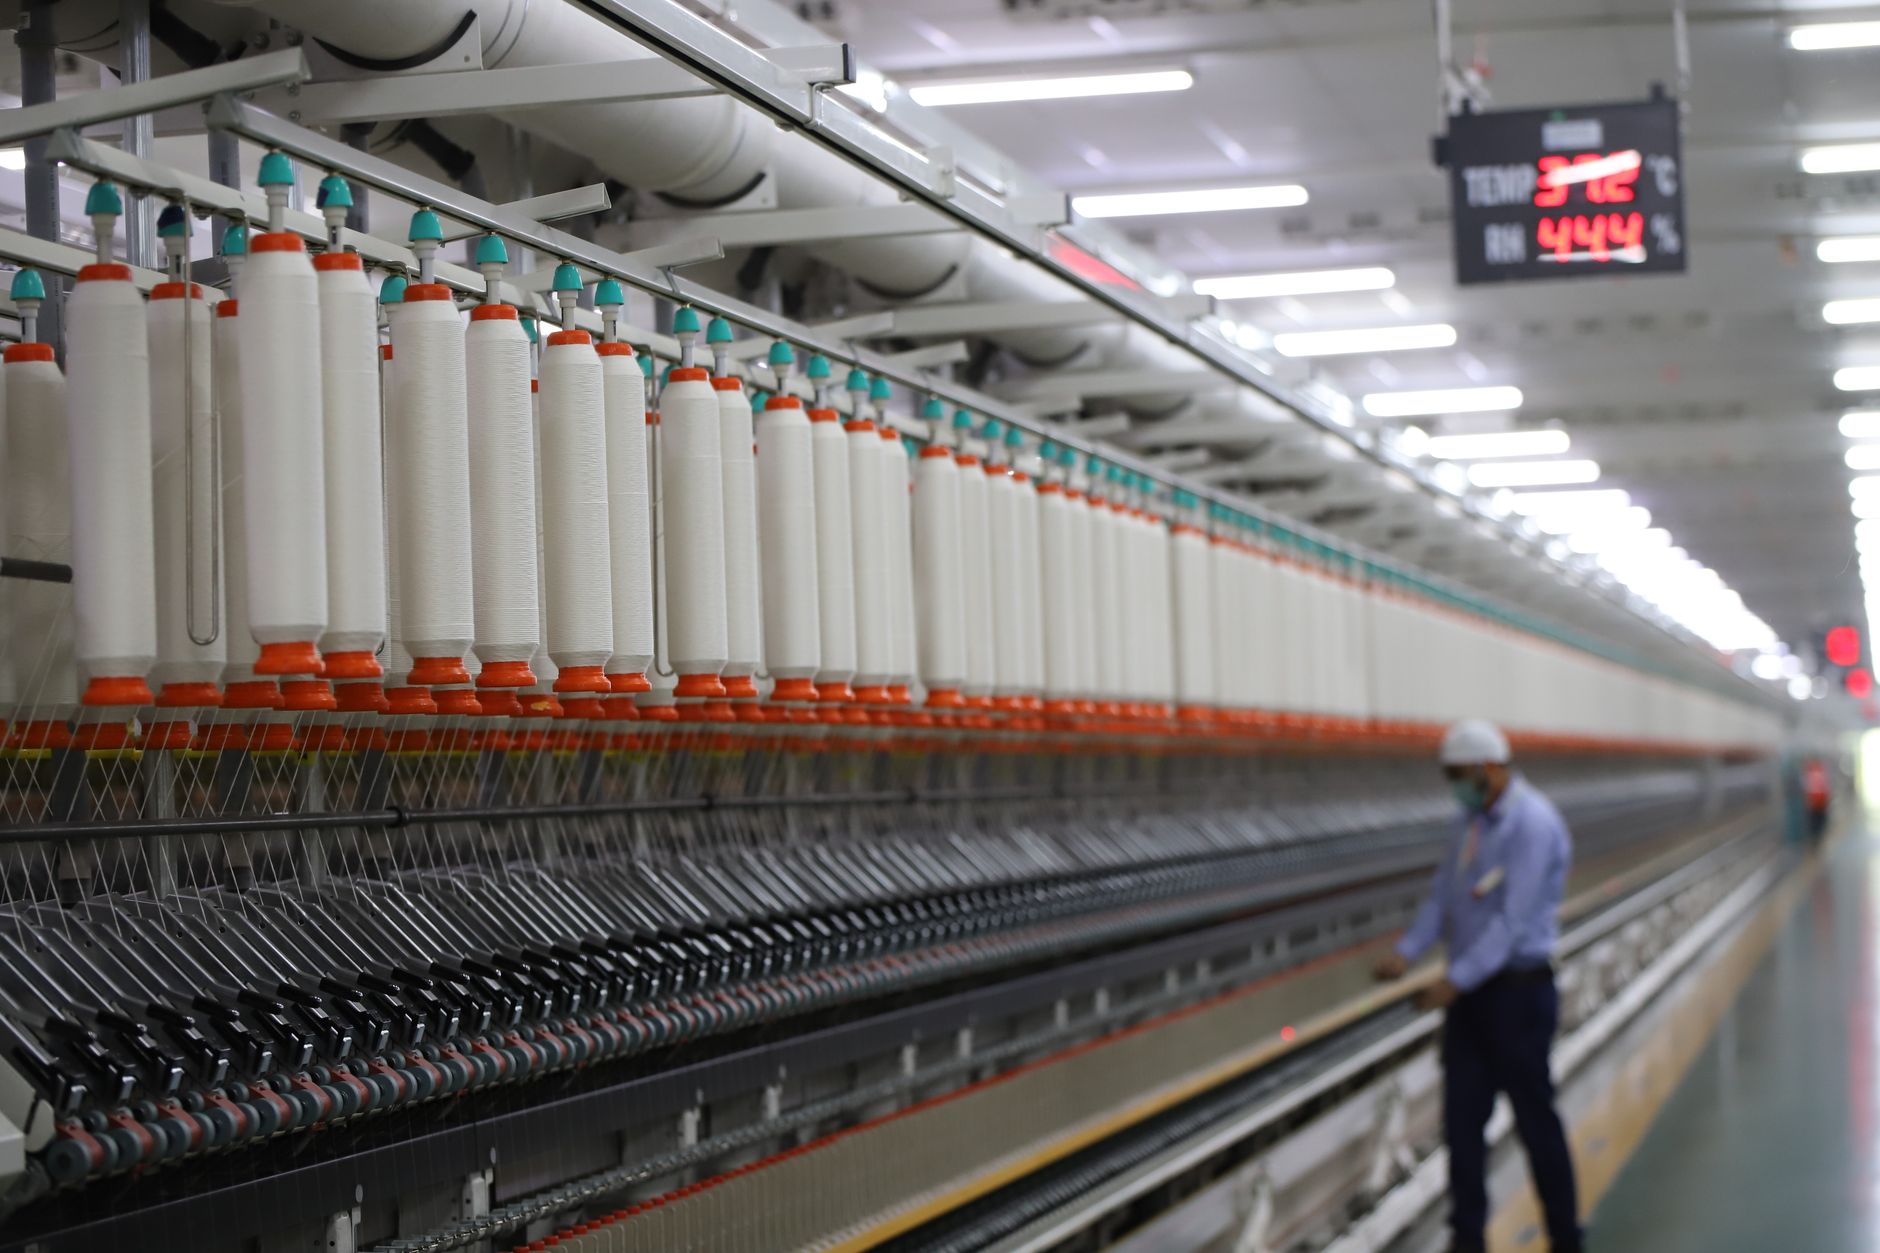 *图片:摄影师 (Pexels) — 织造厂内的混纺纤维与纱线卷*
垂直一体化企业赢得竞争优势
行业分析师强调,在这一时期受损最小的参与者,是实现了从纤维采购、纺纱加捻到织造及后整理垂直一体化的生产基地。一体化架构具备在不同生产环节平衡原材料成本、更高效利用库存缓冲能力以及增强议价能力等优势。相比之下,仅从事纺纱加捻或仅从事织造环节的专业化工厂,在面对利润空间挤压时处于更加脆弱的境地。
对于中小型企业而言,采购联合体与联合原材料采购平台则成为能够突破个体议价局限、带来价格优势的结构性解决方案。尽管部分区域纺织产业集群已成功实践这一模式,但在土耳其的普及程度目前仍较为有限。
市场动态与价格管理
在纱线定价中运用期货合约,正成为大型生产商日益系统化的管理工具。利用棉花期货头寸进行套期保值(hedging)策略,已成为出口导向型工厂财务管理中不可或缺的一环。然而,无论在专业技术知识还是资金门槛方面,小型企业获取这些金融工具仍面临较大障碍。
在织造厂一端,与买家在合同中协商设立价格调整条款以及与原材料指数挂钩的弹性定价机制,正成为保护利润率的核心手段。此类合同模式在与欧洲买家建立长期合作关系的土耳其家纺出口生产商中正逐步普及。
B2B市场参与者的战略窗口
当前市场格局对供应链不同环节的参与者而言,既暗藏风险也孕育着机遇。从纱线制造商角度看,推动产品组合多元化——即在混纺纱线领域建立技术专长并将其定位于高端细分市场,是部分抵消利润压力的最切实路径。对于织造厂而言,与替代纤维供应商签订框架协议并提升工艺配方的灵活性,可为抵御原材料波动提供结构性保障。
对于处于买方地位的家纺品牌与零售商而言,这一时期为推进供应商基础多元化和建立长期合作伙伴关系提供了战略窗口。与承受原材料成本压力的制造商建立透明的成本分担模式,既有助于保障供应链安全,也能支持长期的价格稳定。