Pression sur les Marges des Filateurs : Le Coût des Fibres Éprouve le Tissage
Confrontés au renchérissement du coton et à une vive concurrence, les filateurs subissent une érosion de leurs marges et se tournent vers les fils mélangés pour préserver leur rentabilité.
La Volatilité des Matières Premières Met la Chaîne Sous Tension
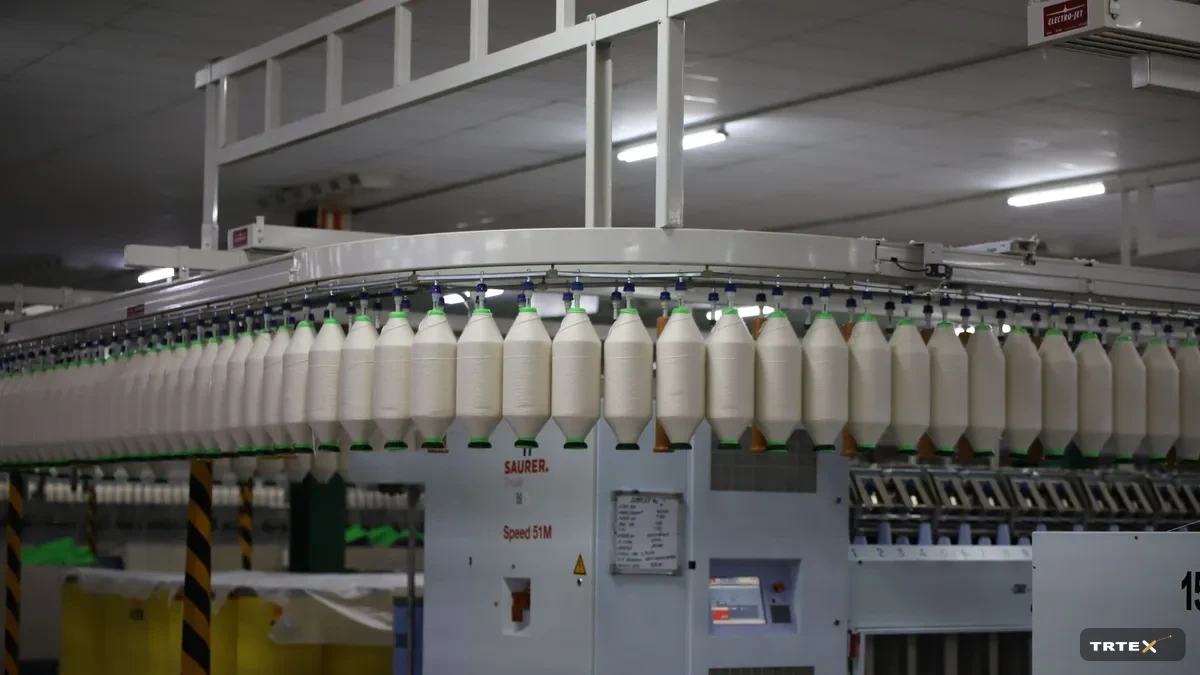
L'industrie de la filature et du tissage fait face aux violentes fluctuations des cours mondiaux des matières premières. Les hausses subites observées sur les contrats à terme de coton brut entraînent une forte pression sur les coûts, depuis l'achat de la fibre jusqu'aux ateliers de filature et de tissage. La contrainte majeure réside dans la difficulté de répercuter ces hausses sur les clients avals : les contrats cadres pluriannuels et l'intensité concurrentielle limitent drastiquement la répercussion des prix.
Bien que le coton demeure la fibre naturelle la plus utilisée au monde, son cours est tributaire des conditions météorologiques, des surfaces cultivées et des politiques d'exportation des grands producteurs tels que les États-Unis, l'Inde, la Chine et le Brésil. Cette multiplicité de variables réduit la prévisibilité des prix et complexifie la gestion des stocks dans les usines de filature.
Mutation Profonde des Recettes de Mélange
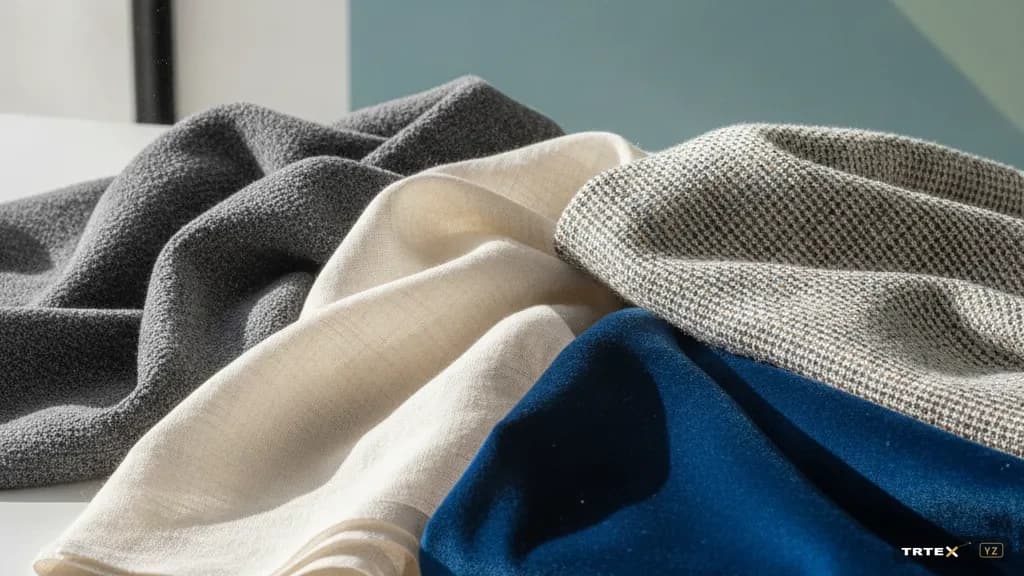
La réponse la plus rapide et générale de l'industrie textile a consisté à modifier les recettes de filature. La demande en fils mélangés coton-viscose et polyester recyclé a augmenté de 40 %, tandis que les tissus 100 % pur coton bénéficient désormais d'une prime de prix marquée sur les marchés. Ces deux tendances se renforcent : le report vers les mélanges accentue la rareté relative du pur coton, confortant son positionnement sur le segment haut de gamme.
Les fibres cellulosiques régénérées, telles que la viscose et le modal, offrent un comportement tactile et une régulation hygrométrique proches du coton, tout en bénéficiant de cours plus stables. De son côté, le polyester recyclé (rPET) séduit tant pour ses avantages économiques que pour ses atouts écologiques. Pour les industriels exportant vers l'Europe, les fils à base de rPET prennent une valeur stratégique au regard des déclarations environnementales de produits (EPD).
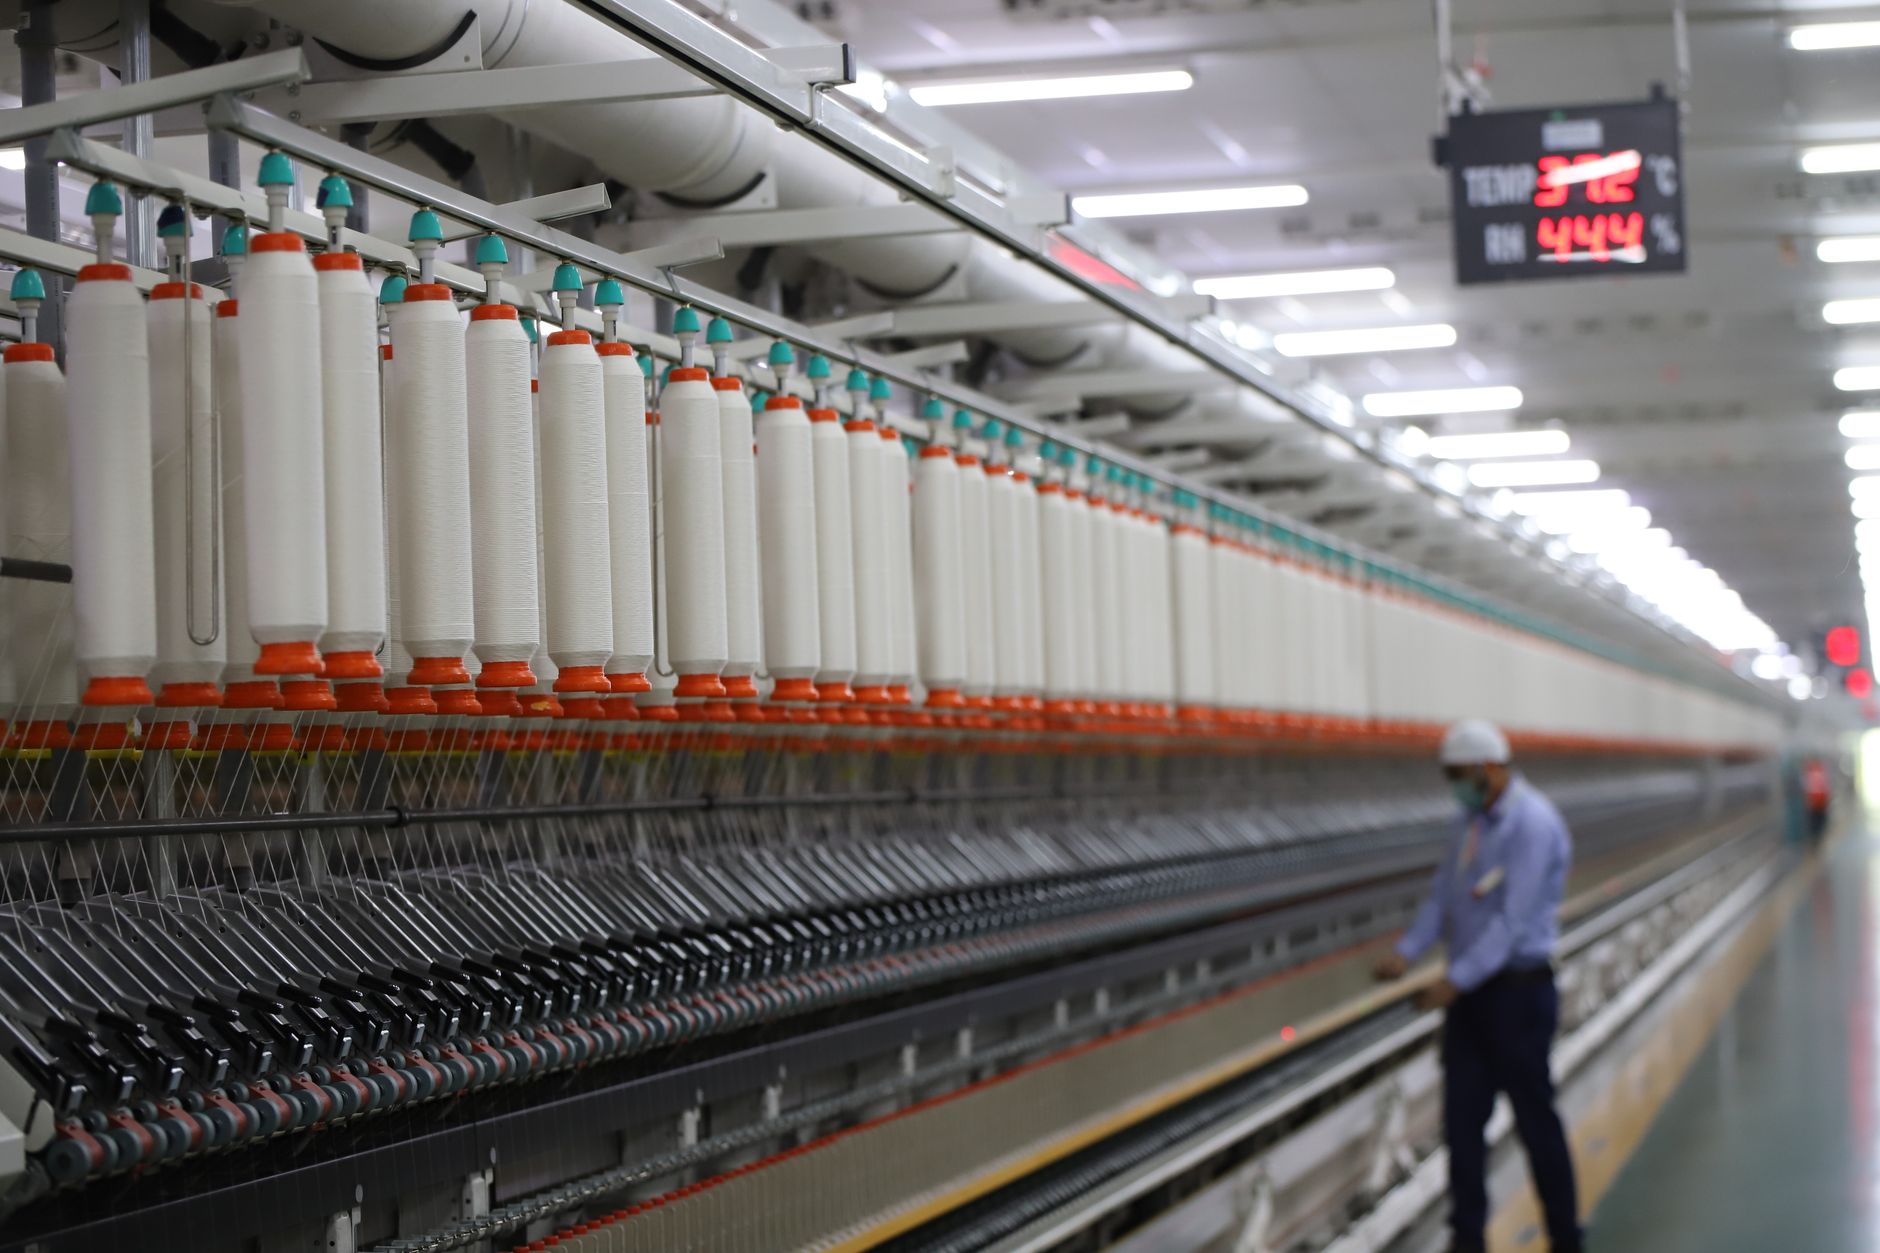 *Visuel : RAJESH KUMAR VERMA (Pexels) — Fibres mélangées et bobines de fil dans un atelier de tissage industriel*
Les Usines Intégrées Conquièrent un Avantage Concurrentiel
Les analystes du secteur soulignent que les structures verticalement intégrées — regroupant approvisionnement en fibres, filature, tissage et ennoblissement — sont les mieux armées pour traverser cette période. Ces usines intégrées disposent de la capacité d'amortir les surcoûts sur plusieurs étapes de fabrication, de gérer leurs stocks tampons avec souplesse et de préserver leur pouvoir de négociation. À l'inverse, les unités indépendantes uniquement dédiées à la filature ou au tissage écru se trouvent bien plus vulnérables.
Pour les PME, la constitution de groupements d'achat et de plateformes mutualisées représente une solution structurelle pour obtenir des tarifs de gros avantageux. Si ce modèle a prouvé son efficacité au sein de certains clusters européens, son déploiement en Turquie demeure encore un axe de développement prometteur.
Dynamiques de Marché et Pilotage des Prix
Le recours aux instruments de couverture à terme sur le coton devient un outil de gestion systématique chez les grands producteurs. Ces stratégies de hedging financier font désormais partie intégrante du pilotage des entreprises exportatrices. Cependant, pour les petits ateliers, l'accès à ces mécanismes reste limité par les exigences de capital et d'expertise financière.
Du côté des tisseurs, la renégociation de clauses d'indexation sur le coût des matières et de révision périodique des prix s'impose comme le levier principal de protection des marges. De telles structures contractuelles se généralisent parmi les fabricants turcs partenaires de grands donneurs d'ordre européens.
Fenêtre Stratégique pour les Acteurs B2B
La conjoncture actuelle présente à la fois des défis et de nouvelles opportunités pour l'ensemble de la chaîne textile. Pour les filateurs, développer une expertise technique dans les fils de mélange à forte valeur ajoutée constitue la voie privilégiée pour compenser la contraction des marges. Pour les tisseurs, nouer des partenariats pluriannuels avec des producteurs de fibres alternatives garantit une protection pérenne contre la volatilité des cours.
Pour les marques de textile de maison et les distributeurs, cette période offre l'opportunité de diversifier leur panel de sous-traitants et de bâtir des partenariats industriels solides. La mise en place de modèles de coûts transparents favorise la sécurité d'approvisionnement et la stabilité des prix sur le long terme.