China, India y Pakistán: aumenta la presión del SPG+ y de escala para fabricantes turcos en el mercado de la UE
China, India y Pakistán consolidan su hegemonía en el textil hogar por escala e integración vertical. Claves estratégicas y alternativas para el sector turco.
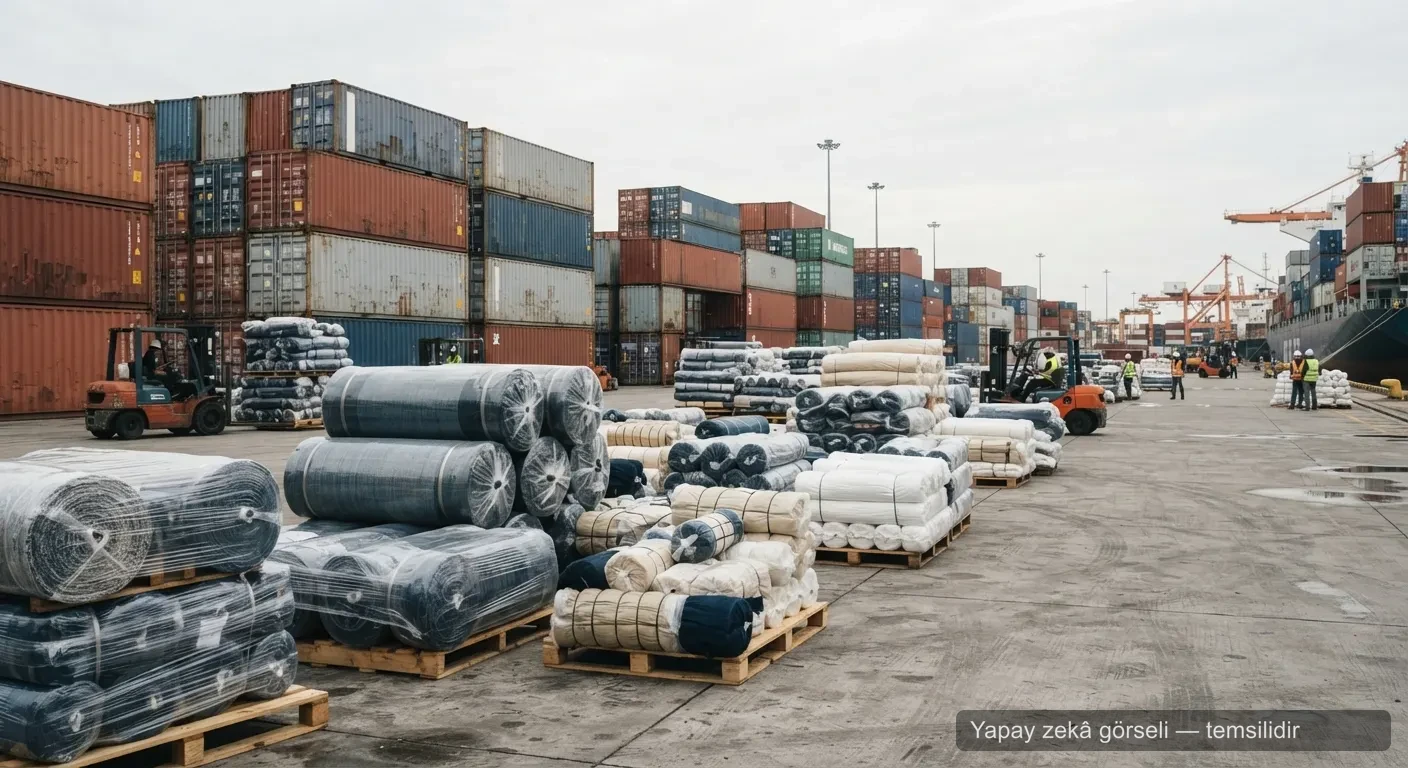
En el comercio textil y de la confección global, las grandes potencias de Extremo Oriente—especialmente China, India y Pakistán—refuerzan su peso en el mercado internacional a través de ingentes volúmenes productivos, economías de escala en materias primas e integración vertical de sus industrias. De acuerdo con fuentes del sector, la cuota conjunta de estos tres países en la exportación mundial de textil hogar ha alcanzado un rango hegemónico, condicionando directamente las decisiones de aprovisionamiento de las principales cadenas de distribución europeas y estadounidenses. Este nuevo mapa de aprovisionamiento plantea a los fabricantes, mayoristas y exportadores turcos tanto una aguda competencia en precios como interesantes alternativas de cooperación técnica.
Este avance productivo en el continente asiático no responde ya únicamente a costes laborales reducidos, sino a una constante modernización del parque fabril, proximidad a las fuentes de fibra y políticas gubernamentales de incentivo a la exportación. Los grandes grupos de compra y operadores comerciales internacionales establecen acuerdos estratégicos a largo plazo con plantas de estos países para mitigar riesgos en sus cadenas de suministro. Para la industria textil turca, interpretar correctamente estos equilibrios resulta indispensable para afianzar y hacer crecer su cuota exportadora.
Tres pilares en la cadena de suministro mundial: Dinámicas de crecimiento estructural
China sostiene su hegemonía en cortinas y textil hogar gracias a sistemas de automatización avanzada y una escala productiva inigualable. El liderazgo en planificación fabril asistida por inteligencia artificial, tejeduría robotizada y fabricación de fibras sintéticas respalda la presencia de grupos multinacionales chinos como Luolai Home Textile en los mercados mundiales. La dimensión de sus instalaciones reduce drásticamente el coste unitario, brindando una sólida ventaja competitiva en los suministros masivos.
India sobresale por su producción de algodón orgánico, la finura de sus hilados y una estructura de fábricas completamente integradas. Como referente global del sector, la firma india Welspun Group ha afianzado su presencia en las cadenas comerciales de Estados Unidos y Europa gracias a inversiones en procesos sostenibles y trazabilidad de origen. La disponibilidad de materia prima autóctona y el desarrollo de diseños elaborados convierten a la India en un suministrador primordial para marcas globales.
Pakistán concentra su fortaleza en la confección competitiva de juegos de cama, toallas de rizo y textil básico de hogar. Respaldado por el acuerdo SPG+ (Sistema de Preferencias Generalizadas) con la Unión Europea, que le concede exención arancelaria, el país saca el máximo partido a esta ventaja fiscal para multiplicar sus envíos. Grandes conglomerados integrados como Nishat Mills han adecuado sus estándares de calidad mediante inversiones en hilatura moderna y telares de chorro de aire.
Estrategias de aprovisionamiento de grandes marcas y redistribución de pedidos
Con el propósito de mitigar la dependencia de un único origen manufacturero, los principales operadores minoristas han puesto en práctica la estrategia "China Plus One" (China más uno). Bajo este enfoque, gigantes comerciales como la multinacional sueca IKEA o la firma española Zara Home desvían parte sustancial de sus encargos hacia la India, Pakistán y mercados próximos. Esta reorganización estimula la rivalidad entre los tres gigantes asiáticos y eleva progresivamente sus estándares de acabado.
- Integración tecnológica: Los centros fabriles chinos intensifican la automatización en estampación digital y confección de estores para reducir los plazos de entrega.
- Sostenibilidad y certificaciones: La India persigue el liderazgo mundial en artículos certificados bajo la norma GOTS (Global Organic Textile Standard) para cumplir con el marco ecológico europeo.
- Diferenciales fiscales: Pakistán aprovecha el régimen arancelario SPG+ para ofrecer precios sustancialmente más bajos en Europa frente a competidores que abonan aranceles.
- Diseño y agilidad: Para acompasarse a la rápida rotación de colecciones de los distribuidores, los tres países modernizan sus departamentos de diseño y desarrollo de producto.
Modelos de colaboración y alianzas estratégicas para la industria textil turca
Para los industriales del textil hogar de Turquía, plantear una competencia circunscrita únicamente al precio unitario frente a estos tres gigantes resulta inviable a largo plazo. La alternativa pasa por tejer alianzas comerciales que vinculen los precios de materias primas asiáticas con las fortalezas del tejido empresarial turco: diseño, agilidad logística y cercanía a Europa. Una fórmula efectiva consiste en importar hilados o tejidos crudos de India y Pakistán para someterlos a tintura, estampación y acabados técnicos en las plantas avanzadas de Turquía.
Asimismo, cabe plantear empresas conjuntas (Joint Ventures) con fabricantes de Extremo Oriente para asentar centros de producción o plataformas logísticas en suelo turco. Estos acuerdos facilitan a las marcas asiáticas el acceso rápido y sin trabas aduaneras a los mercados contract de Europa y Oriente Medio, al tiempo que aseguran a los talleres turcos materias primas a precios contenidos. Los portales B2B digitales resultan determinantes para establecer las bases de estas alianzas industriales.
Riesgos logísticos, trabas operativas y exigencias ambientales
Cualquier esquema de aprovisionamiento dependiente de Asia debe contemplar las debilidades logísticas inherentes a las grandes distancias. Las oscilaciones del transporte marítimo, los prolongados tiempos de navegación y los encarecimientos de los fletes constituyen puntos críticos. Las empresas turcas pueden apoyarse en su cercanía geográfica para captar pedidos de alta rotación donde el cumplimiento de los plazos es determinante.
Al mismo tiempo, el Mecanismo de Ajuste en Frontera por Carbono (CBAM) y la normativa verde de la UE obligan a documentar la huella ecológica de cada fase manufacturera. Dado que numerosos talleres en India y Pakistán no han adaptado aún sus procesos a las normas ambientales comunitarias, la adquisición de sus tejidos crudos puede conllevar contingencias para los transformadores turcos. Por consiguiente, resulta preceptivo auditar rigurosamente el cumplimiento normativo de los proveedores en origen.
Previsiones y conclusiones operativas para los productores turcos
En los ejercicios venideros, China, India y Pakistán continuarán concentrando el grueso del tonelaje textil manufacturado en el mundo. La continuidad y rentabilidad del sector de cortinas y ropa de hogar en Turquía radican en abandonar las partidas genéricas y especializarse en tejidos técnicos, diferenciados y de alto valor. Estores motorizados inteligentes, telas acústicas y artículos sostenibles certificados representan las áreas clave donde el producto turco puede eludir la competencia en masa.
En lugar de considerar la pujanza de Extremo Oriente como un escollo insalvable, los industriales turcos deben canalizar estas dinámicas hacia modelos complementarios. En la medida en que Turquía conjugue su potencial creativo y su conectividad con Europa con la escala de materias primas asiáticas, asegurará su papel imprescindible en las redes de suministro internacionales.
Contexto: nuestras noticias anteriores
- Suben los costes del hilo de poliéster en Surat, India: se reducen los márgenes para tejedores
En Surat, neurálgico centro textil de la India, el encarecimiento del poliéster forzó a las tejedurías a reducir turnos de trabajo, alertando al mercado global.
- ¿Dónde se sitúa el textil turco ante el empuje de Vietnam y la India?
Mientras Vietnam y la India ganan cuota en el mercado textil internacional, se evalúa la situación exportadora de Turquía y sus estrategias competitivas, priorizando el valor añadido sobre la guerra de precios.