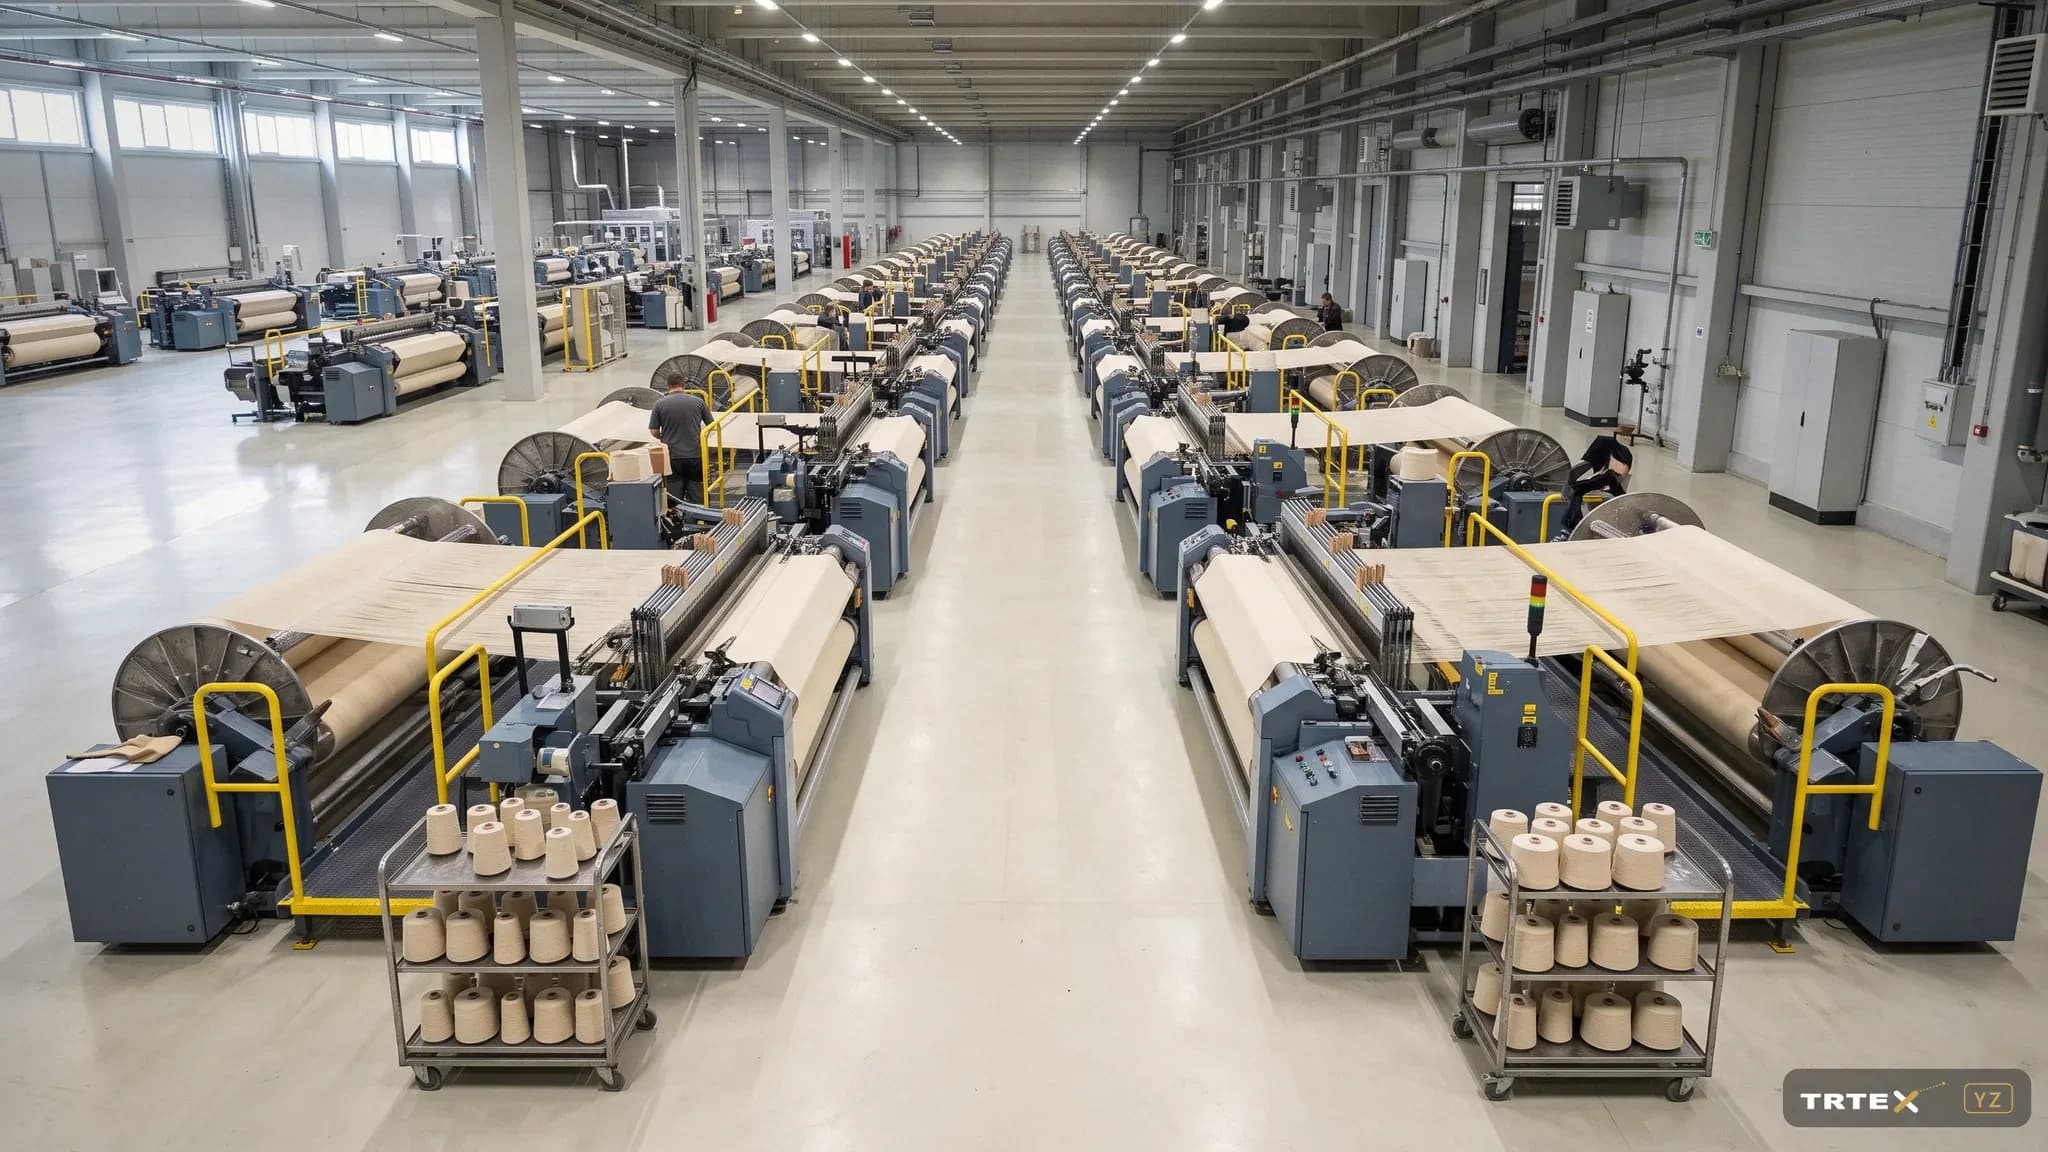
Vía alternativa al transporte marítimo: La Ruta de la Seda ferroviaria recorta el tránsito a 12 días
A través de la línea Bakú-Tiflis-Kars en el corredor China-Turquía, la Ruta de la Seda ferroviaria rebaja el tránsito a 12 días, duplicando la rotación de inventarios textiles.
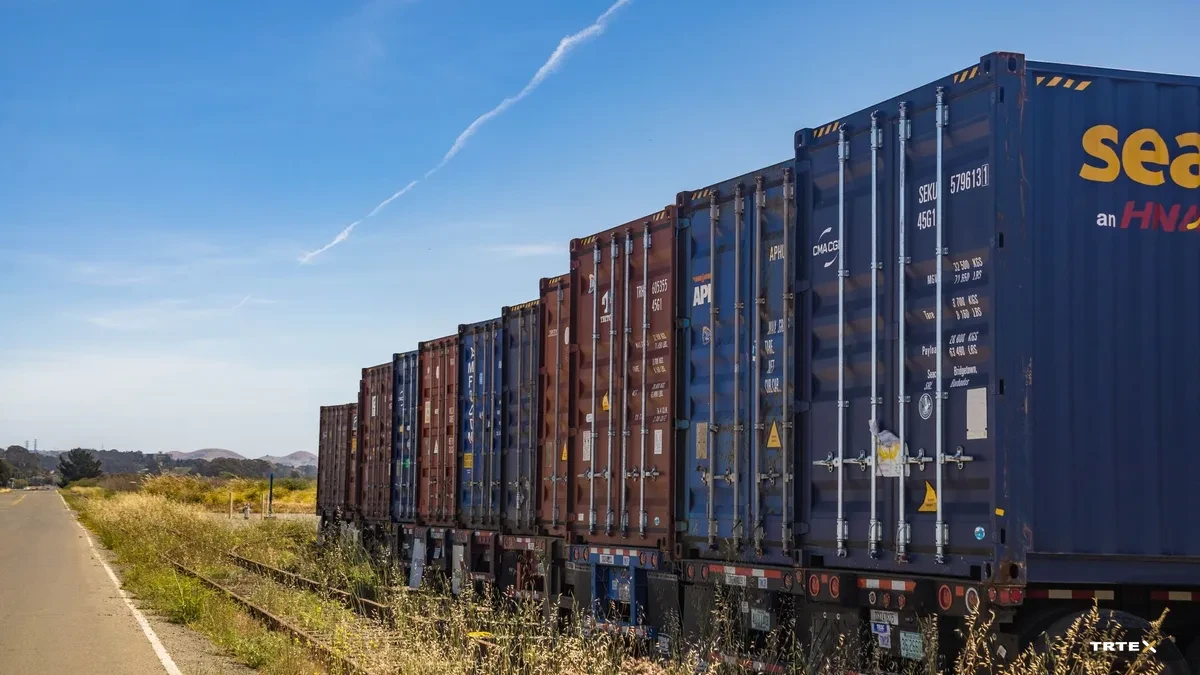
Oportunidad surgida de las crisis marítimas: El transporte ferroviario despega en el textil
Las tensiones en el transporte marítimo de contenedores, la congestión portuaria y la inseguridad en el canal de Suez han reconfigurado las cadenas de suministro de la industria textil. Mientras que la travesía marítima convencional de China a Turquía oscila entre 35 y 45 días, el enlace ferroviario del Corredor Central por la línea Bakú-Tiflis-Kars (BTK) sitúa el trayecto en apenas 12 días, aportando una ventaja competitiva determinante.
La línea BTK articula el Corredor Central, enlazando las regiones manufactureras de China oriental con Turquía y Europa a través del mar Caspio, Azerbaiyán y Georgia. Para el movimiento de materias primas voluminosas pero críticas —como hilados de poliéster y productos químicos auxiliares—, la vía férrea ha operado como un auténtico salvavidas en los dos últimos ejercicios.
Alivio financiero directo: La rotación de existencias se duplica
Abreviar los plazos de tránsito supone una notable ventaja económica. Con demoras marítimas de 35 a 45 días, las factorías debían mantener reservas de seguridad para 6 u 8 semanas. La operativa por tren rebaja este colchón a 2 o 3 semanas, liberando circulante inmovilizado en almacén. Los datos logísticos confirman que las plantas han duplicado la rotación de sus materias primas, facilitando la gestión de tesorería de las pymes textiles.
En términos de flete, el ferrocarril mantiene la paridad económica con las cotizaciones marítimas, brindando mayor certidumbre de costes ante la volatilidad de los fletes navieros.
 *Imagen: Shuaizhi Tian (Pexels) — Almacén textil con bobinas de hilo y materias primas preparadas para producción*
Meta para 2026: La cuota del ferrocarril subirá del 8 % al 18 %
Los analistas proyectan que la cuota del tren en el transporte de insumos textiles pasará del 8 % al 18 % hacia finales de 2026. Este auge responderá al incremento de partidas de usuarios habituales y a la incorporación de compañías que diversifican su logística multimodal.
Las inversiones en infraestructuras consolidan esta evolución: la ampliación técnica de la vía BTK, la modernización de los ferris Ro-Ro en el mar Caspio y los nuevos centros logísticos en Turquía afianzan la competitividad del corredor.
¿Qué productos se adaptan mejor a la vía férrea?
No todas las mercancías textiles demandan idéntico tratamiento logístico. Para hilados y fibras sintéticas estándar de valor medio, el tren ofrece el equilibrio idóneo entre tarifa y celeridad. En cambio, los textiles técnicos de alto valor continúan requiriendo transporte aéreo, y las partidas voluminosas sin urgencia temporal permanecen en la vía marítima. Segmentar los envíos es la clave de la rentabilidad.
Enfoque B2B: Rediseñar los flujos de aprovisionamiento
Para rentabilizar el Corredor Central, las factorías textiles están adaptando sus políticas de compra. Formalizar pedidos más reducidos y periódicos a los suministradores asiáticos atenúa el riesgo de obsolescencia y aporta flexibilidad a las colecciones de temporada.
Los acuerdos a largo plazo con operadores ferroviarios garantizan tarifas estables y asignación preferente de vagones, blindando la operativa en las campañas de máxima demanda.
En resumen, la Ruta de la Seda ferroviaria ha dejado de ser un plan de contingencia para afianzarse como un componente estratégico permanente de la logística textil.